“只寄一个”“没有收钱”“快递面单写样品”,都不足以单独决定是否需要CPSC电子申报。权检认证按商业销售、测试展示样品和私人非商业寄送三种用途说明,并把邮递方式的最新变化单独列出。
一、小包、低货值和少量销售,不是同一种豁免
CPSC最终规则对低值货物的说明明确,证书要求没有按低货值一概豁免的安排。受相关规则约束、需要证书的进口成品,不会仅因装进小包或数量少就改变义务。
判断顺序应是:先看产品及证书要求,再看实际交易和进口方式。不能把税费优惠、简化报关与产品安全义务混为一谈,也不要把旧材料中的入境类型直接套到当前运输渠道。
| 常见说法 | 还必须核实什么 |
|---|---|
| 只卖一件 | 是否仍属于商业交易及适用产品 |
| 货值很低 | 产品证书义务是否存在 |
| 客户承担运费 | 交易性质和进口责任没有因此确定 |
| 由物流全包 | 谁是证书责任方、谁提交数据 |
若产品本来没有CPSC证书要求,也不必为了“小包清关”虚构一份CPC。范围查询方法见怎么判断产品需不需要CPSC eFiling。
二、样品例外的关键,是最终用途和去向
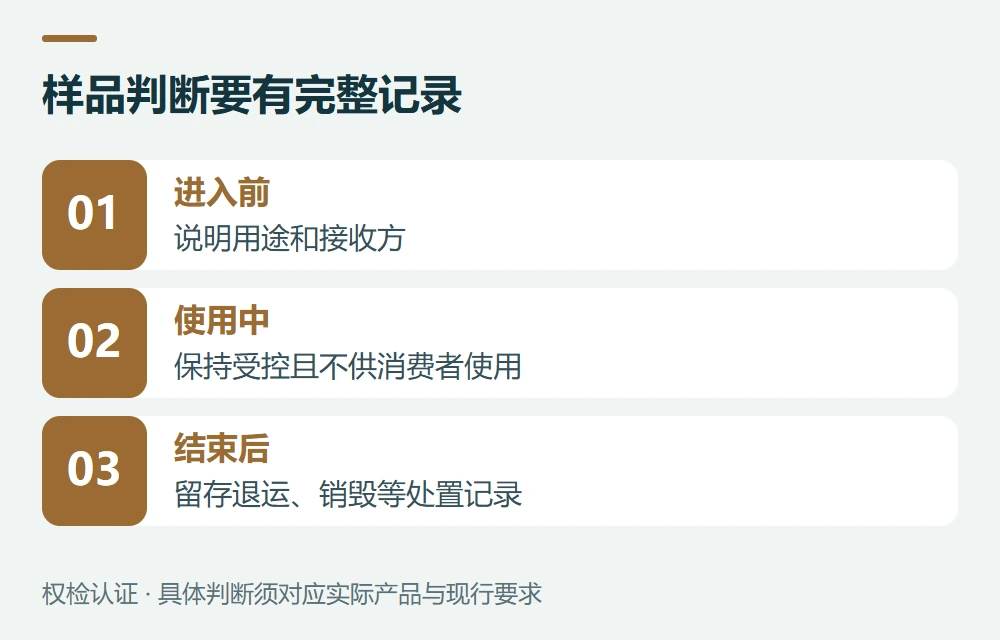
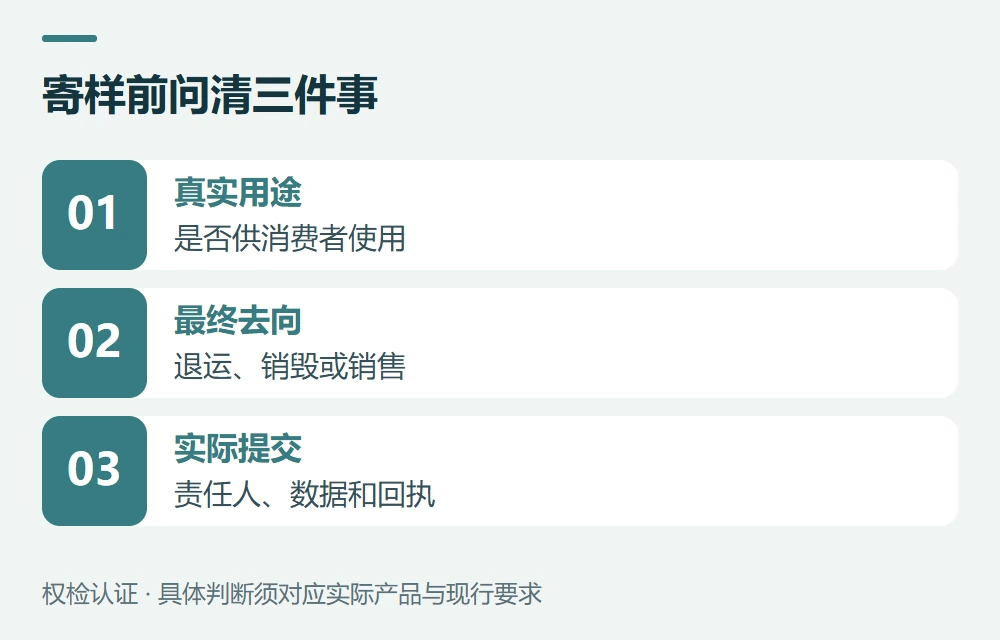
CPSC现行问答说明,仅作为样品进口、不会进入美国商业流通、也不会供美国消费者使用的产品,可按该类样品情形处理。进口方需要能够证明这些条件。
官方建议提供最终处置资料,或作出使产品不适合销售、分发给消费者的标识处理,并与报关方核实相应进口程序。仅在发票上写“sample”或“No commercial value”,不能代替真实用途证据。
测试完成后退运、销毁或继续留在受控测试环节,应与事先说明及记录一致。若后来决定出售、赠送消费者或转作市场推广使用,应重新评估,不得继续沿用原先“仅用于样品”的判断。
实际HTS分类和样品进口程序,应由具备相应经验的报关方结合产品核对。本文不把某个样品代码作为所有产品通用填写答案。
三、这些寄送场景,处理方式并不相同
以下是帮助判断的假设场景,不是权检认证客户经历或官方个案裁定。
| 寄送场景 | 应怎样判断 |
|---|---|
| 消费者在网店购买一件玩具 | 商业销售,按产品适用规则判断证书与申报 |
| 样机送实验室破坏性测试,测试后销毁 | 核实仅样品条件及全过程证据 |
| 展会样品,展示后退运 | 核实不进入商业流通、不供消费者使用及退运安排 |
| 免费给消费者试用或给达人做推广 | 不能仅因免费,就当作不供消费者使用的样品 |
| 私人把已持有物品赠送给海外朋友 | 进一步核实真实的私人非商业寄送条件 |
业务人员应把接收人、目的、是否付款、是否向消费者提供、最终处置方式写清楚。费用是其中一个事实,不能取代完整用途判断。
四、私人礼物与平台交易,要按事实区分
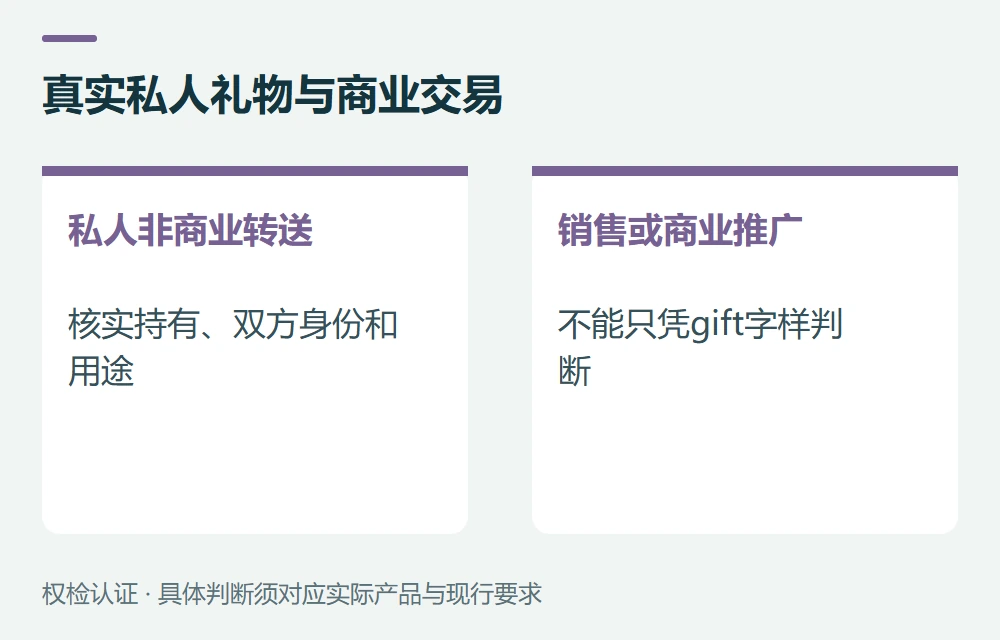
CPSC问答对消费者之间非商业寄送作了说明:境外消费者在寄送前应已实际持有物品,寄给美国消费者的行为属于非商业礼物或个人物品转移等情形。
通过网店或交易平台成交的商品,即使卖家也是个人,仍属于商业交易,不能仅因面单勾选“gift”就适用该安排。卖家从仓库直接发货给买家,也不能虚构成两个消费者之间转送私人礼物。
二手或库存商品同样不能一概免除要求。现行问答区分产品生产日期与相关规则实施日期;原本需要证书的受监管产品,商业转售并不会自动消除相应义务。
企业处理赠品、推广品或售后替换件时,应记录实际情况再核实适用规则。不要把私人礼物例外扩展为所有免费寄送。
五、邮递货物,特别注意10月22日的提交变化
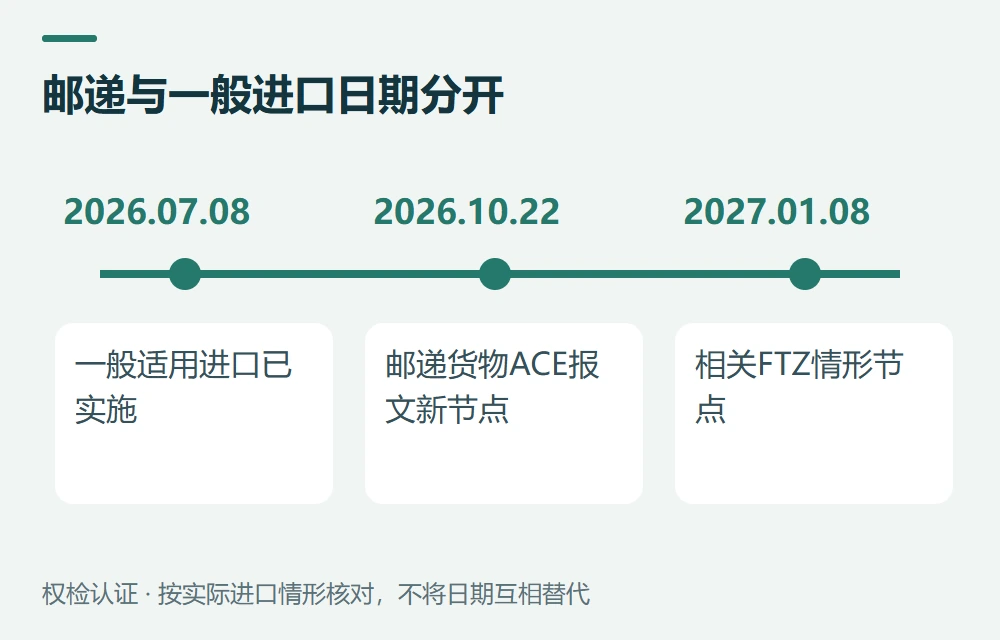
CPSC邮递货物指南说明,随着CBP新的Entry Type 13安排,2026年10月22日起,需要相应证书的邮递货物应通过ACE传输Full或Reference Message Set。
截至本文核对日2026年10月16日,这一节点尚未到来。此前邮递规则要求在到达美国前把规定证书数据录入Product Registry;新节点后不能继续把“注册表已录入”当成全部操作完成。具体出运批次应与承运和报关方核对。
| 出运前要确认 | 建议取得的信息 |
|---|---|
| 是国际邮递还是其他快递渠道 | 实际入境流程与适用方式 |
| 是否跨越新操作日期 | 预计到达和申报安排 |
| 谁承担证书责任 | 真实责任主体及联系人 |
| 谁提交报文 | 服务能力、字段交接和回执方式 |
| 使用哪版数据 | 证书标识、产品及生产批次对应 |
这一变化不意味着所有快递都统一使用ET13,也不意味着10月22日前无需合规。责任分工可阅读CPSC电子申报由谁负责。
六、常见问题
问:寄给客户确认外观的样品,一定免申报吗?
答:不能只按“确认样”名称判断。要明确是否仅用于受控展示或测试、是否可能供消费者使用或进入销售,以及如何处置。
问:免费赠送就属于私人礼物吗?
答:不是。企业推广或赠品与消费者之间真实非商业转送不同,不能只因未收取货款套用例外。
问:资料交给快递公司,是否就完成申报?
答:应核实实际承办方、提交路径和处理状态。发送邮件、上传PDF和完成所需进口报文是不同动作。
七、官方来源与资料核对
- Certificates of Compliance最终规则|美国CPSC/Federal Register
- eFiling现行问答|美国CPSC
- 邮递货物电子申报指南|美国CPSC
- 电子申报文件库|美国CPSC
核对日期:2026年10月16日。本文配图为技术示意或AI生成场景,不是检测记录、报告原件或客户项目证明。
需要梳理自己的资料时: 可通过联系权检认证提供产品型号、销售市场、本次通知及完整原件,先明确已有证据和需要补充的工作。具体检测、认证或提交由具备相应资格与权限的主体完成。
本文包含AI辅助创作内容。法规、标准及平台规则以对应官方现行发布为准。